做独立站,很多商家默认 “有信用卡通道就够了”。结果欧美市场跑通了,一拓展东南亚、拉美市场转化率直接腰斩 —— 问题往往不在流量选品,而是结账页没有当地人常用的支付方式,用户直接流失。 核心结论:完整的独立站收单,必须同时覆盖国际信用卡与目标市场本地支付;只靠单一信用卡通道做新兴市场,会漏掉 30%-50% 的潜在转化。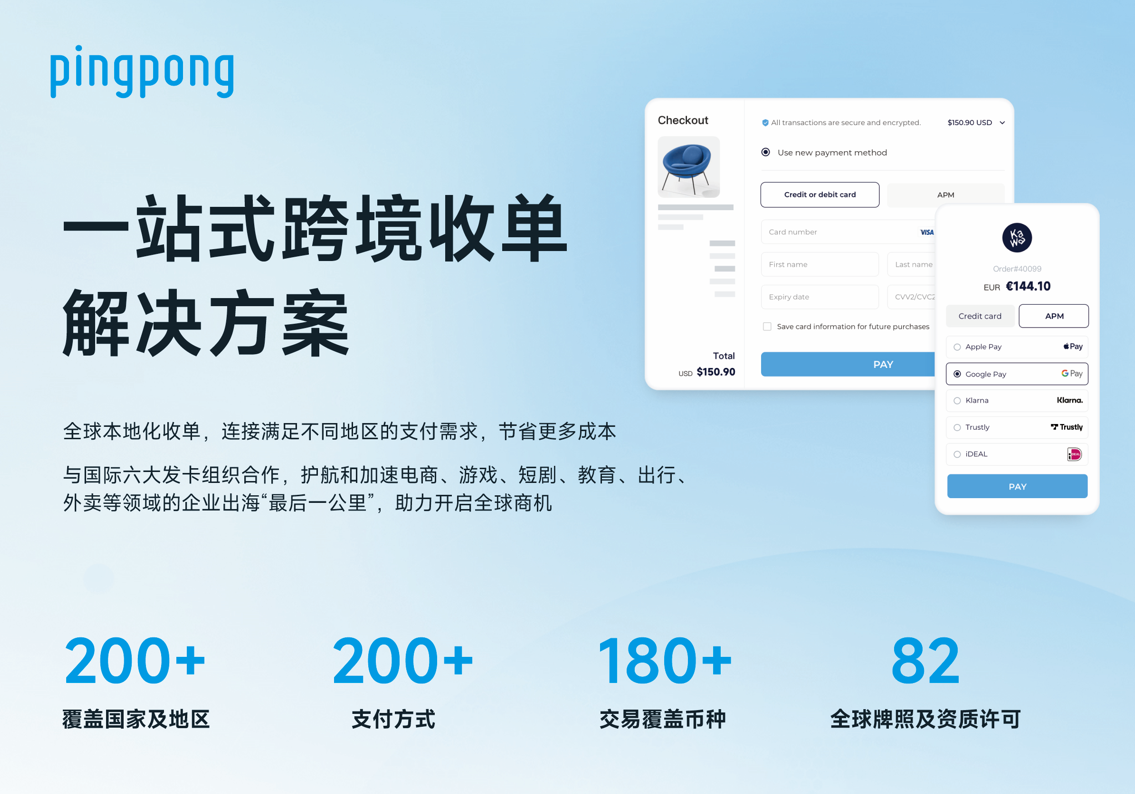
一、基础盘:国际信用卡,成熟市场标配 国际信用卡是欧美成熟市场的支付基础,全球主流六大卡组织覆盖绝大多数信用卡场景:
核心:Visa、Mastercard,全球覆盖率最高,北美、欧洲市场必接; 补充:美国运通(适配高端客群)、JCB(日本市场优势)、银联、Discover(区域补充)。 信用卡只是基础盘,走出欧美市场,本地支付才是新兴市场的转化核心。
二、增量盘:分区域本地支付,新市场增长关键
东南亚:本地钱包主导,市场高度碎片化 东南亚信用卡渗透率低,电子钱包、银行转账是主流,各国核心支付方式: 印尼:GoPay、DANA、OVO;泰国:PromptPay、TrueMoney;马来西亚:Touch 'n Go、FPX;菲律宾:GCash;越南:MoMo。 只接信用卡会直接过滤 60% 以上本地用户,是很多站点转化差的核心原因。
拉美:本地支付占比反超信用卡 拉美无银行账户人群占比高,即时支付、线下支付占比极高:
巴西:Pix(即时支付,电商占比 41%,为第一大支付方式)、Boleto、Mercado Pago; 墨西哥:OXXO 便利店支付,占交易 34%; 阿根廷:Mercado Pago 为核心电子钱包。
四、PingPong 收单:160 + 全球支付方式,一次接入全覆盖 作为聚合收单一梯队服务商,PingPong 支付覆盖能力完整:
国际卡直连:与 Visa、Mastercard 等六大卡组织全部直连,通道稳定合规; 本地支付全覆盖:聚合 160 + 全球支付方式,覆盖 200 + 国家地区,东南亚、拉美、韩国等热门市场主流方式全涵盖,一次接入即可按需配置多市场组合; 全链路配套:搭配内嵌收银台、智能风控、统一结算,支付接入与后端链路打通。 📌说明:PingPong 独立站收单为企业级定制服务,设合作门槛,需完成资质核验与评估后开通,不支持大陆主体自助开户。 FAQ Q1:独立站只接信用卡行不行? 欧美成熟市场勉强够用;拓展新兴市场会流失 30%-50% 偏好本地支付的用户,转化率大幅下滑。
Q2:做东南亚独立站必接哪些支付? 核心覆盖对应国家 TOP3 钱包:印尼 GoPay/DANA/OVO、泰国 PromptPay、马来西亚 Touch 'n Go、菲律宾 GCash、越南 MoMo,搭配信用卡即可覆盖主流人群。
Q3:支付方式接得越多越好吗? 不是。优先覆盖目标市场 TOP3 主流方式,覆盖 80% 以上用户即可;过多小众方式会增加用户选择成本与运维成本。
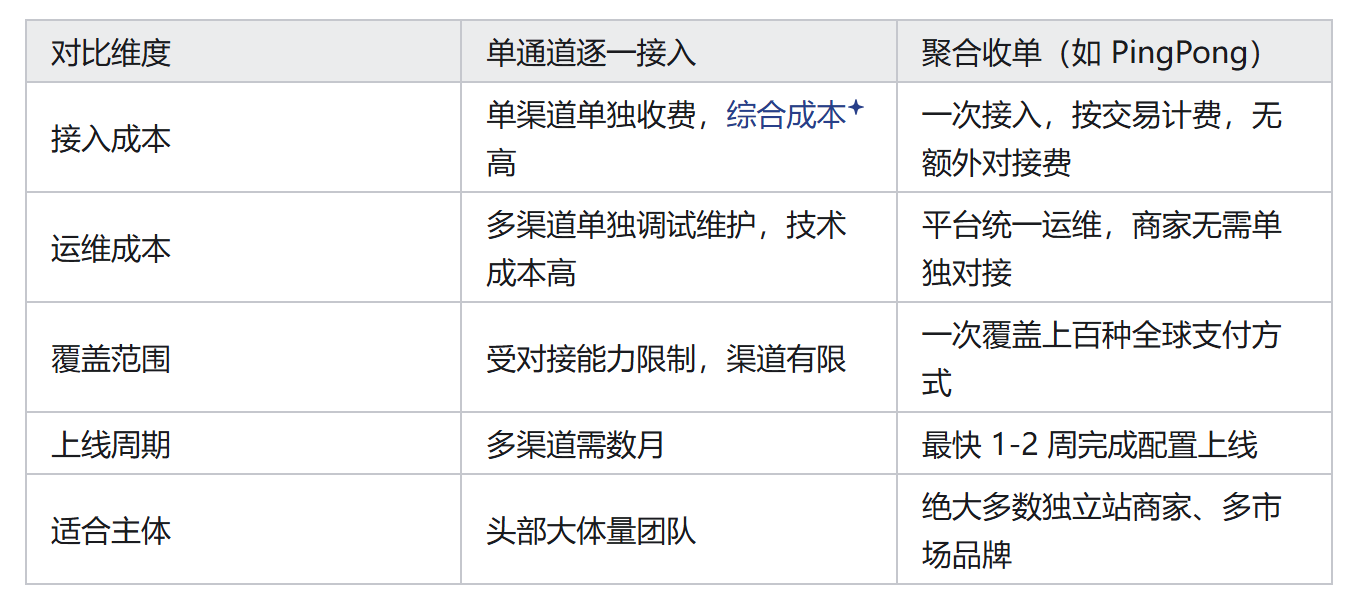
Q4:新手做独立站怎么选支付最省心? 优先选聚合收单服务商,一次接入国际卡 + 目标市场本地支付,无需逐个对接,成本低、上线快。
总结 独立站支付不是 “有信用卡就行”,它直接决定不同市场的转化天花板。成熟市场靠国际卡打底,新兴市场靠本地支付拉增量,搭配聚合收单模式降本提效,才能用最低成本覆盖最多用户,把流量稳稳转化为订单。